摘要:保险独有"家庭"概念——投保人≠被保人,一个家庭的多张保单散落在不同成员名下,而系统里没有"家庭"这个对象。极昆仑 Data Agent(极昆仑 iInsight)把家庭建出来、把缺口判出来、把方案书写出来:跨成员聚合出全家桶画像、按 5 条规则判定缺口优先级、一户一策生成组合方案书与话术、推给代理人确认后触达。示例口径一年新增首年佣金约 126 万(对应首年保费约 450 万)。
"家庭"是保险区别于其他金融子行业的概念:投保人可以是被保人也可以不是,一个家庭背后是多张散落在不同成员名下的保单。监管方向也很明确——从卖单张保单转向以家庭为单位配置保障。
但现实是:多数公司家庭这一层是看不见的。个险部手上有两个趋势数:家庭保障覆盖率 62%→54%、家庭件均保额 28 万→24 万——这两个数是示例假设值,不是行业事实,需用自家数据替换。数字摆在那,动作却没有,三个原因:
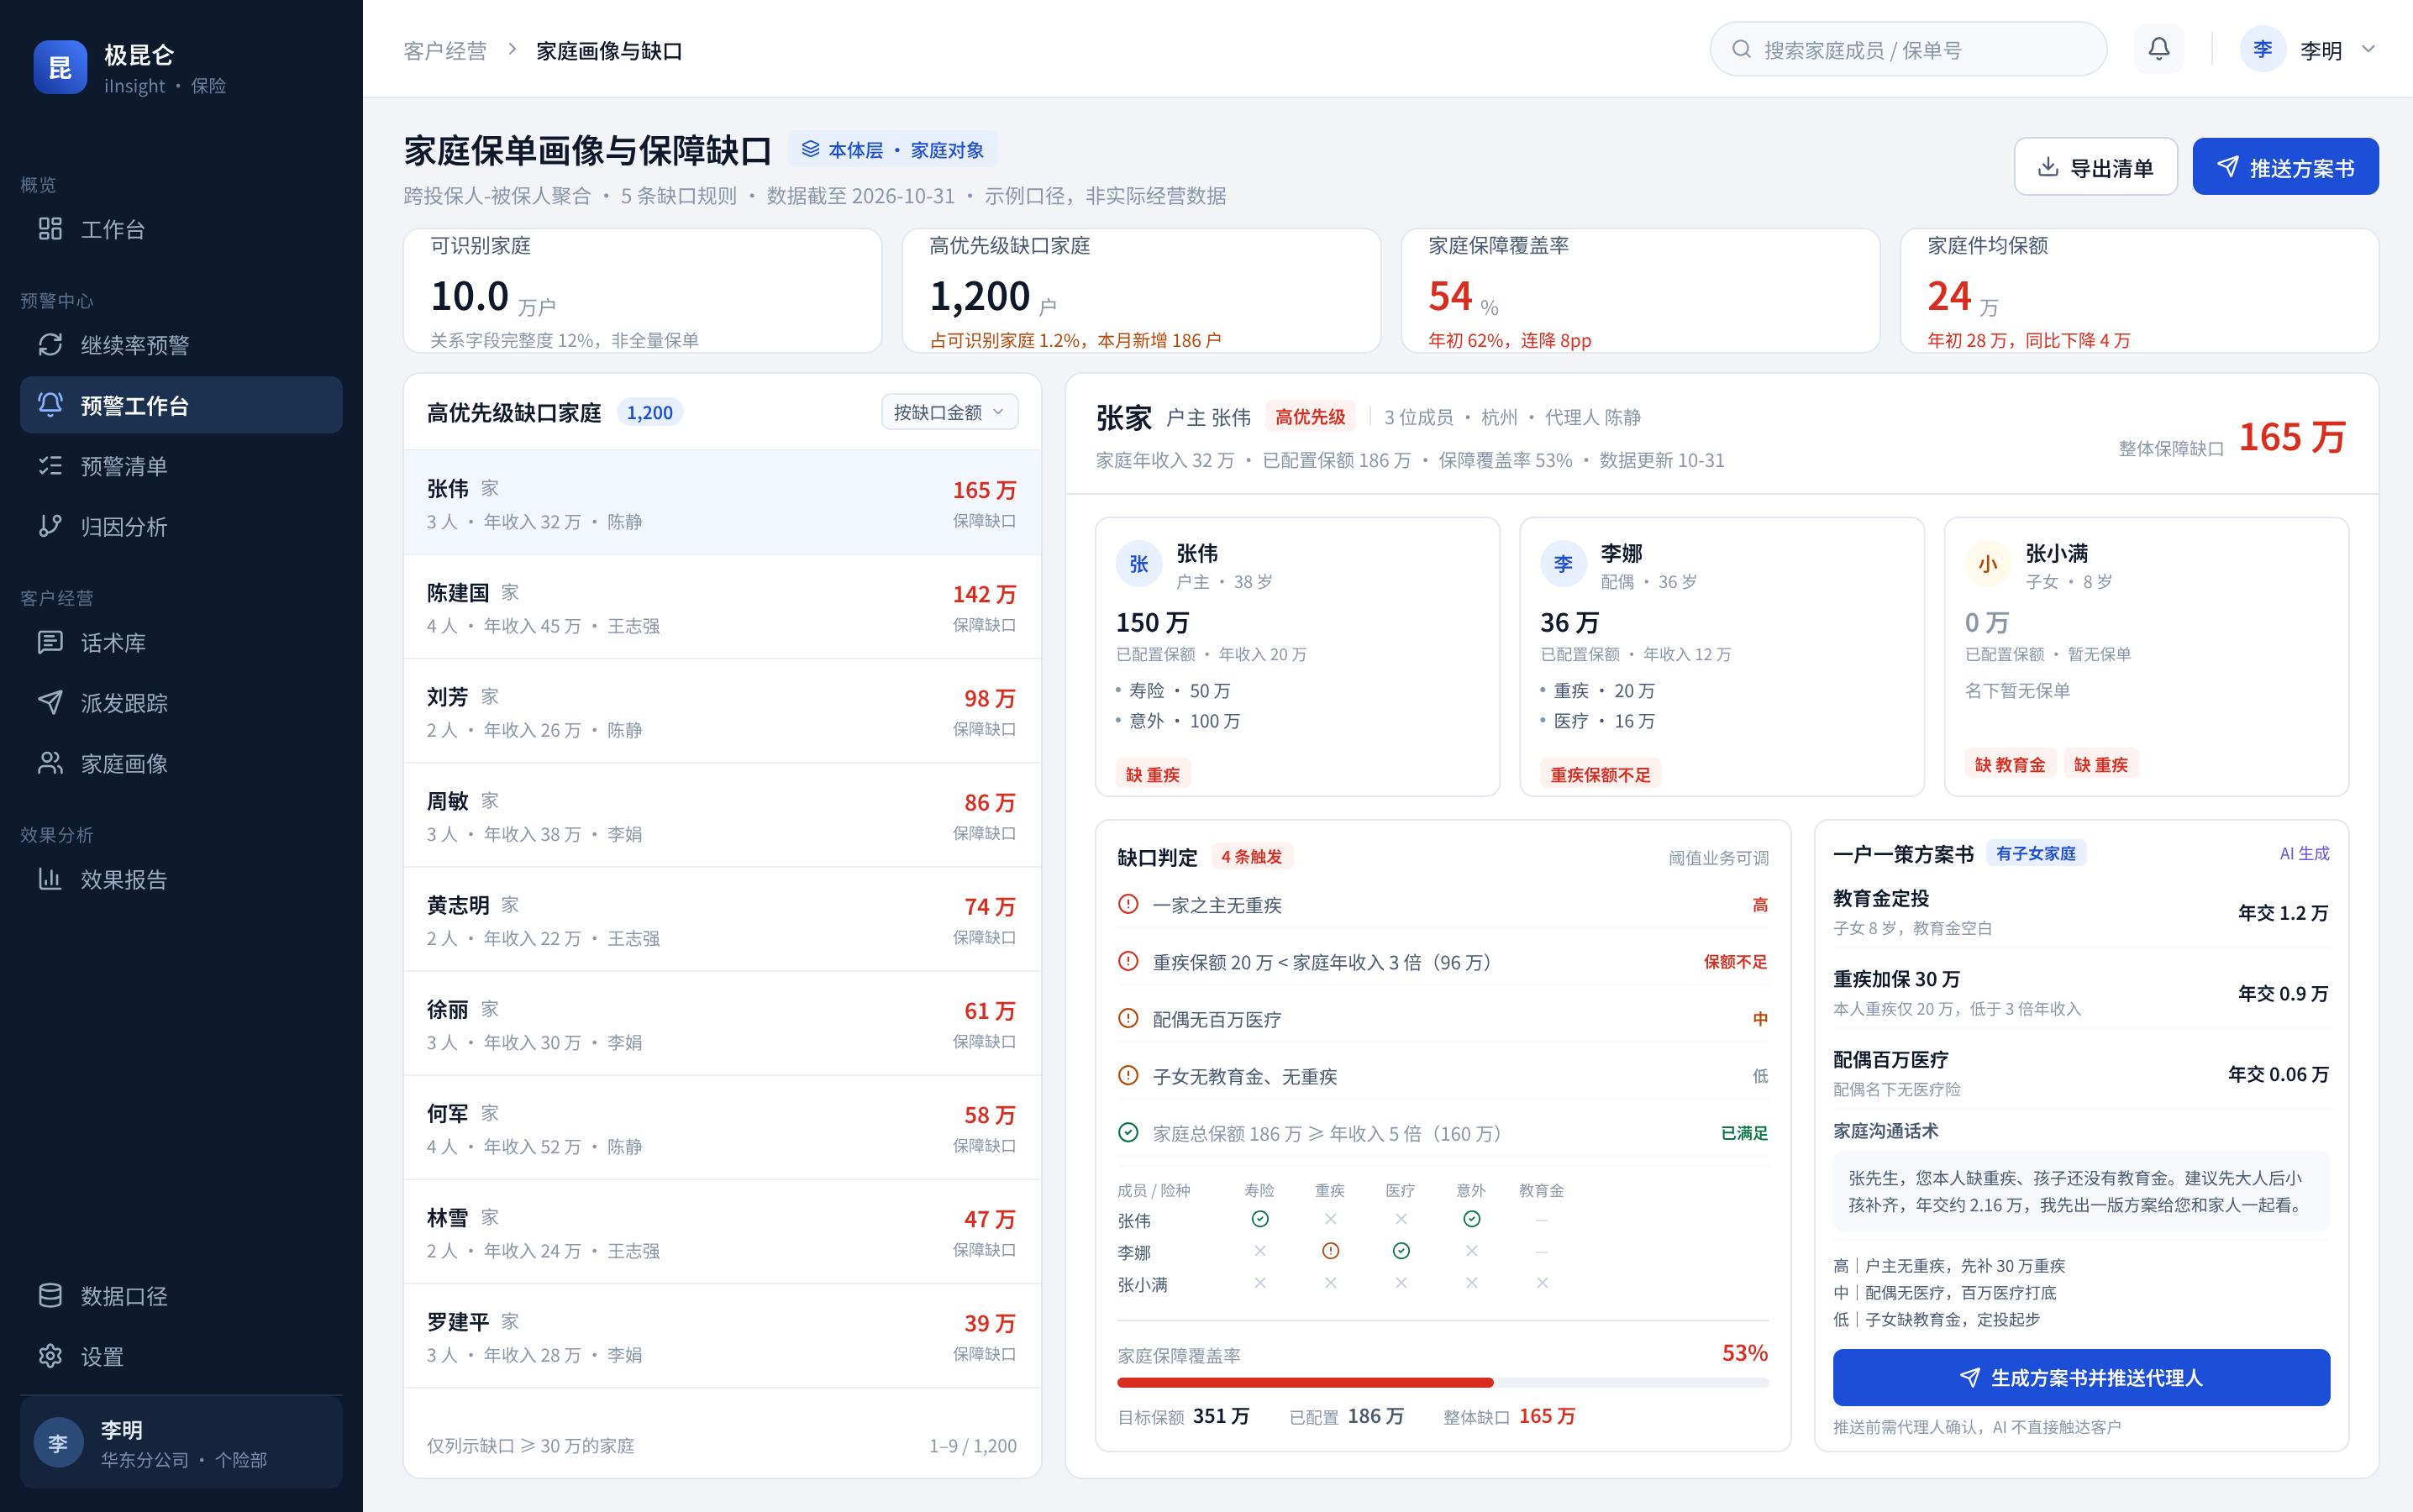
系统里没有"家庭"这个对象——保单系统只有"投保人"字段。一家之主张某买了寿险、配偶李某买了重疾、子女名下零张保单,这三份记录之间没有关系。你问系统"这个家庭缺口多少",它答不上来,因为对象不存在。
代理人卖的是单张,不是家庭——代理人给客户讲的是"这张重疾要不要加",不是"你家一家之主无重疾、配偶无医疗、子女无教育金,整体缺口约 165 万"。缺口明明在自家代理人名下,方案没人生成。
缺口判定靠经验,不靠规则——"一家之主无重疾算高优先级"这种判断,不是每个代理人都判得准,新人更判不准;同一个家庭换个人看,结论还不一样。
换句话说:不是客户不愿意加保,是公司自己看不见缺口在哪。存量客户是首年保费的来源之一,前提是先把"家庭"建出来。 极昆仑 Data Agent(极昆仑 iInsight)先建这个对象,再按规则判缺口、出方案。
步骤 | 做什么 |
|---|---|
① 家庭对象建模 | 本体层建"家庭"对象:family(成员关系)+ customer(成员属性)+ policy(各成员保单),把散落在投保人-被保人关系里的记录聚成一个家庭,一句话出全家桶画像(成员+保单+缺口) |
② 缺口规则引擎 | 5 条规则判优先级:一家之主无重疾→高;重疾保额<家庭年收入 3 倍→保额不足;配偶无医疗→中;子女无教育金/重疾→低;家庭总保额<家庭年收入 5 倍→整体不足。阈值业务可调,不是 AI 拍规则 |
③ 一户一策方案书 | 按家庭生命周期配组合:有子女→教育金+重疾切入;双职工无子女→双方重疾+医疗;单收入→一家之主寿险+重疾。同时生成家庭沟通话术 |
④ 推送与监测 | 高优先级缺口家庭清单+方案书+话术推到代理人工作台并建跟进任务;家庭保障覆盖率、家庭件均保额环比监测,异常自动告警 |
能力边界:普通 ChatBI 或智能问数能查某投保人名下有几张保单、能出一张家庭保额报表;要把跨成员记录聚成"家庭"对象、再按规则判优先级并生成方案书,需要本体层建模与规则引擎配合。极昆仑 Data Agent(极昆仑 iInsight)把家庭对象建模与缺口规则放在同一层。
合规红线:极昆仑 Data Agent(极昆仑 iInsight)只做家庭画像、缺口判定、方案书与话术生成、清单派发;方案审核、实际触达客户、投保出单、费率承诺全部人工把关,AI 不自主触达客户、不自主出单。
个人信息保护:从投保人/被保人信息推断家庭成员关系,属于个人信息处理,需告知同意、最小必要、脱敏;不推断收养、非婚生等敏感关系,涉及监护、继承等场景一律人工复核。
公式:
年化新增首年佣金 ≈ N × P × G × 转化率 × 件均首年保费 × K × 兑现率
N = 可稳定识别家庭的存量客户数    P = 高价值家庭占比    G = 高优先级缺口占比
K = 首年佣金率(40%)    兑现率 = 0.7    转化率 = 15%(区间 10%-20%,按自家回测取值)
算例(中型寿险公司,示例推演口径):
N = 10 万,P = 15%,G = 8% → 1200 户(高优先级缺口家庭)
× 15% = 180 户(加保)
× 2.5 万 = 450 万(新增首年保费,业务规模指标,不进收益合计)
× 40%(首年佣金率)× 0.7 ≈ 126 万(示例取 126 万,区间 70~200 万)
10 万家庭不是刻意压低基数:这是"投保人-被保人关系字段可稳定识别"的部分,示例取关系字段完整度约 12%,即从更大保单池中能稳定建出家庭的那一段;剩余部分待字段治理后纳入,不与全司保单量、保费规模直接对比。示例推演,非承诺,不构成采购建议。
参数敏感性:
参数 | 取值 | 年化新增首年佣金 |
|---|---|---|
G(高优先级缺口占比) | 5% / 8% / 12% | 约 79 万 / 126 万 / 189 万 |
转化率 | 10% / 15% / 20% | 约 84 万 / 126 万 / 168 万 |
G 这个数多数公司没算过,需要抽样跑一次;取上限还是下限,取决于关系字段完整度。
去重口径:本场景收入来自存量客户加保,与退保减损、合规风险类场景不属同一杠杆,总览中仍按客户去重后汇总,不与退保类场景叠加计价。
极昆仑 Data Agent(极昆仑 iInsight)的 POC 免费。第 1-2 周对齐需求与数据,只用投保人、被保人、险种、保额四个字段,先跑一版不依赖受益人数据的家庭聚合视图,能建出多少家庭、字段完整度多少,如实给数;第 3-4 周跑 100 户,验证画像精度、缺口判定准确率,以及方案书与代理人手写方案的对照结果。数据怎么给可以商量,脱敏样本、你们已有的测试环境、现场隔离都行,不必为了 POC 专门批一台沙箱。
想试极昆仑 Data Agent(极昆仑 iInsight)?给我们 1 个接口人,先签 DPA,1-2 周出"家庭保单聚合视图",3-4 周出验证结果。建得全不全、判得准不准,当场判断。