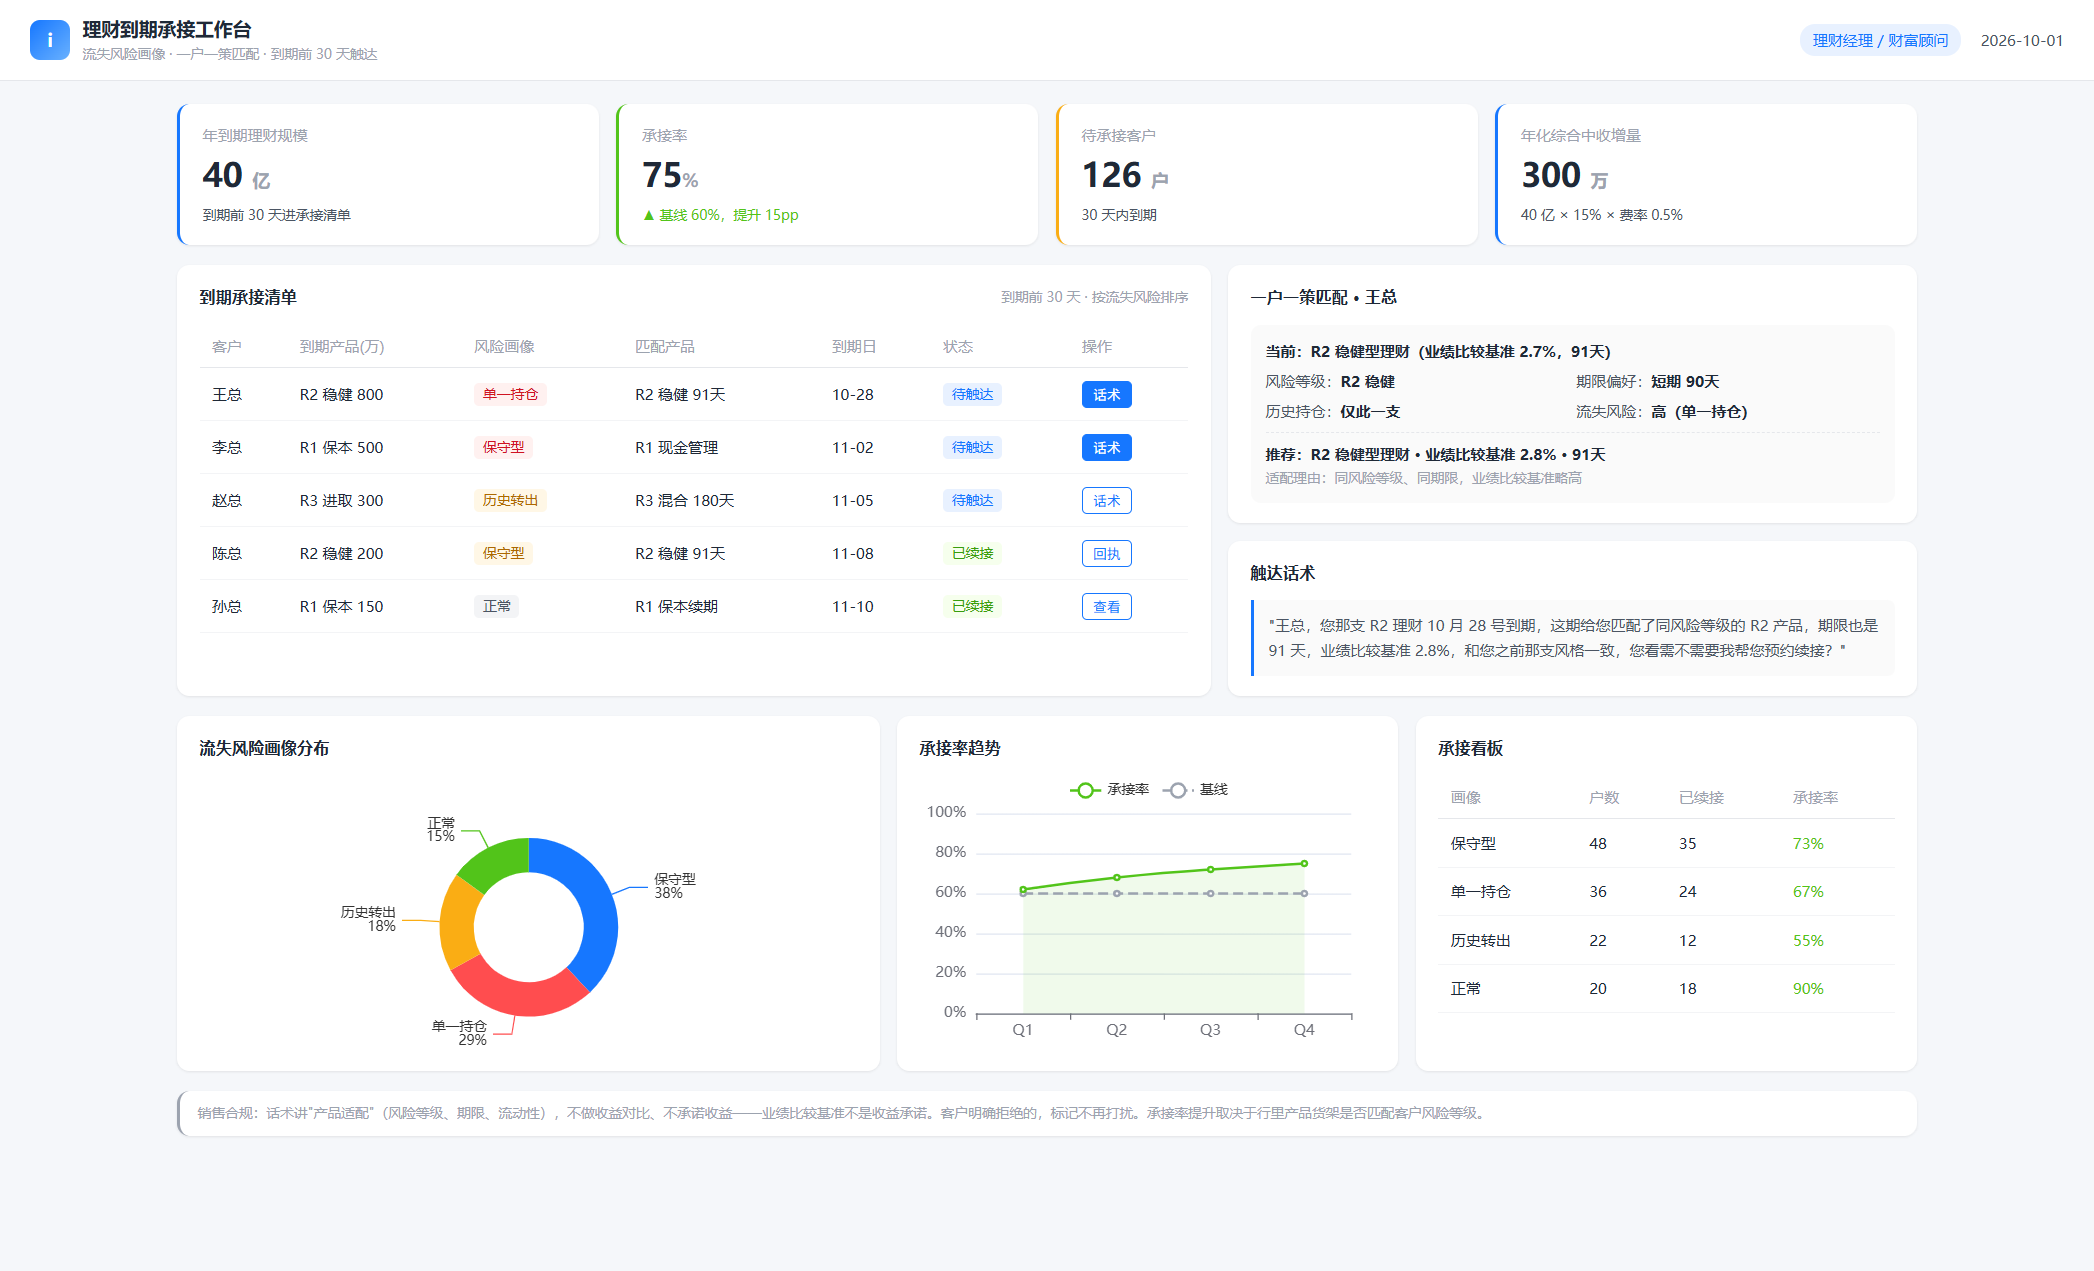
摘要:本篇是"银行业经营收益引擎"系列第 11 篇,也是 10 大场景的最后一篇——理财产品精准推荐与到期资金承接。理财产品到期,承接率只有 60% 左右,剩下的四成资金到期就转走——转到他行高收益产品、活期、或者消费支出。推荐靠客户经理经验,高净值客户的匹配度不高:保守型客户被推激进产品、进取型客户被推保守产品,客户不续。极昆仑iInsight 做三件事:①拆出流失风险客群画像——保守型、单一持仓、历史有转出记录的客户,提前识别"谁到期会走";②一户一策匹配产品和话术——按客户的风险等级、期限偏好、历史持仓,配"下一个买什么",到期前 30 天就启动触达(他行理财经理就是这么抢客户的,我们得提前抢);③触达结果回填,承接率可跟踪。收益按"一年到期理财 40 亿、承接率 60%→75%、综合中收费率 0.5%(管理费+销售服务费+托管费)"算,一年多承接约 300 万 综合中收(只是举例不是承诺)。兑现确定性标"中"——画像和产品匹配当天可验,承接率要等到期季看。
先破一个误区:很多人觉得理财到期客户"应该"续,不续是产品不够好。真相是,承接率只有 60% 左右,四成资金到期就转走——而且很多时候不是产品不好,是没人提前告诉他"到期后买什么"。客户到期那天钱回到账上,他行理财经理早就联系过他好几轮了,他自然就拿着钱走了。
还原一次理财到期承接的真实过程:
客户 100 万理财明天到期,客户经理今天才想起来,临时推了一支产品——保守型产品,但客户其实是进取型,或者客户这钱另有打算(要买房、要交货款),推荐不匹配;
他行的理财经理早在他到期前一个月就开始联系他:"您在我们行有 120 万理财下月到期,这期有个 R3 的产品,业绩比较基准 4.2%,跟您的风险等级匹配,我提前帮您看看额度"——早在他到期前一个月,别人就在抢他了;
到期那天,客户把 100 万转走了。三个月后对账,客户经理才发现"哦,那个大客户走了"。
这不是个例,是财富管理的日常。三个问题:
1. 承接率低,四成资金到期就转走。 到期资金 40% 转走——转到他行、转活期、转消费。流失就发生在到期那一刻,那一刻之前没把他留住,之后就难了。
2. 推荐靠经验,匹配度不高。 产品匹配靠客户经理印象:保守型客户被推了激进产品、进取型被推了保守产品,客户一看不匹配,直接不续。高净值客户尤其敏感——匹配错了,客户觉得你不专业,钱走得更快。
3. 启动太晚,他行在抢。 到期前最后一天才想起来触达——可他行理财经理早在他到期前 30 天就开始了。等我们想起来,客户已经被他行联系过好几轮了。承接是"抢",不是"等"。
一个常被忽略的真相:承接的胜负手在"到期前 30 天",不在"到期当天"。 提前一个月识别出"谁到期会走"(流失风险画像)、提前匹配好"下一个买什么"(一户一策)、提前启动触达(到期前 30 天)——三件事都在到期前做完,承接率才上得去。等他行抢在前面,我们就是给客户做嫁衣。
顺带说一句:这个场景和场景 3(大额资金异动监控与存款流失挽留)都在"留住资金",但触发源不同——场景 3 是事件触发(大额转出、试转、提前支取这类异动一发生,当天就盯上),主要盯大额资金客户;场景 10 是节点触发(理财到期是个固定时间点,到期前 30 天启动),主要盯理财到期客户。场景 3 解决"钱正在走",场景 10 解决"钱该续没续"——机制不重叠。
它和场景 6(客户经理管户清单)是深化关系——场景 6 的每日清单里,理财到期只是触发型商机之一;场景 10 把这件事做深:流失画像 + 一户一策产品匹配 + 到期前 30 天触达,是同一个商机的专业化打法。
环节 | 传统方式 | 极昆仑iInsight | 差异 |
流失风险识别 | 不知道谁会走,到期当天才发现 | 拆出流失风险客群画像:保守型、单一持仓、历史转出,提前识别 | 从"到期才知道"到"提前识别" |
产品匹配 | 靠客户经理经验,匹配度不高 | 一户一策:按风险等级、期限偏好、历史持仓匹配"下一个买什么" | 从"凭经验"到"按画像匹配" |
触达时点 | 到期前最后一天才想起来 | 到期前 30 天启动触达 | 从"最后一天"到"提前一个月" |
话术 | 无,临场发挥 | 一户一策话术(产品卖点 + 适配理由 + 到期衔接) | 从"临场发挥"到"照单办事" |
效果 | 承接率 60% | 承接率 75%(推演值,需到期季验证) | 从"60%"到"75%" |
关键差异:传统方式是"到期当天才想起来,推的产品不匹配,客户被别家抢走";极昆仑iInsight 是"到期前 30 天识别出谁会走、匹配好下一个买什么、提前启动触达"
——和他行抢客户,抢在到期前一个月。
自家试算:你拿自家理财数据就能算
以下所有数字为示例口径,只是举例不是承诺。请用自家数据套公式自算。
① 基础参数(3 个数)
参数 | 含义 | 示例取值 | 数据来源 |
M | 一年到期理财规模 | 40 亿 | 理财系统统计(年到期产品本金) |
ΔP | 承接率提升幅度 | 15pp(60%→75%) | 基线 60% 取行业常识水平;75% 是推演值,需到期季验证 |
r | 综合中收费率(管理费+销售服务费+托管费) | 0.5% | 行内理财中收折算口径(行业常见 0.3%-0.6%,示例取 0.5%) |
② 极昆仑iInsight 带来的动作变化
流失风险画像:拆出"谁到期会走"的客群——保守型(只买存款/保本,净值化后不敢续)、单一持仓(只买一支产品,到期无替代)、历史有转出记录(过去到期就转走过)——提前识别,到期前 30 天进承接清单;
一户一策产品匹配:按客户的风险等级、期限偏好、历史持仓,匹配"下一个买什么"——保守型配 R1/R2 稳健产品、进取型配 R3+、期限偏好匹配,不是拿一支产品硬推所有人;
到期前 30 天启动触达:承接清单提前 30 天派客户经理,一户一策话术(产品卖点、适配理由、到期衔接),和他行抢客户;
触达结果回填:触达记录(接没接、续没续、有没有异议)回填,承接率按客群跟踪。
动作变化量化:流失识别从"到期当天才发现"到"到期前 30 天识别画像";产品匹配从"凭经验"到"一户一策";承接率从 60% 提到 75%(推演值)。
③ 经营结果(公式 + 举个例 + 因果链)
公式:
年化综合中收增量 ≈ M × ΔP × r
其中:
M = 一年到期理财规模
ΔP = 承接率提升幅度
r = 综合中收费率(管理费+销售服务费+托管费)
举个例(5000 亿资产城商行口径):
M = 40 亿,ΔP = 15pp(60%→75%),r = 0.5%
40 亿 × 15% × 0.5% = 300 万
这个 300 万是增量收入口径(示例口径):承接率提升 15 个百分点,多承接 6 亿(40 亿 × 15%)理财资金,按综合中收费率 0.5%(管理费+销售服务费+托管费)折算,一年多收约 300 万综合中收。它是"多留住的 6 亿 AUM"对应的中收。
你家用自家数代:M 是 20 亿还是 100 亿,ΔP 是 8pp 还是 20pp,r 是 0.3% 还是 0.6%,自己算。M=20 亿、ΔP=8pp、r=0.3% 算出来约 50 万;M=100 亿、ΔP=20pp、r=0.6% 算出来约 1200 万——值不值立项,你比我清楚。
诚实边界(务必看):①承接率 60%→75% 是推演值,且取决于行里的产品货架——画像再准、话术再好,行里没有匹配客户风险等级的产品,承接还是做不成(产品货架是前置条件);②承接率提升要靠客户经理执行触达,兑现确定性标"中"——画像和产品匹配当天可验,承接率要等到期季看;③这是增量收入口径(AUM × 综合中收费率 0.5%),别理解成"多赚了 300 万现金";④销售合规:话术讲"产品适配"(风险等级、期限、流动性),不做收益对比、不承诺收益——业绩比较基准不是收益承诺,这话术口径先统一好;客户明确拒绝的,标记不再打扰,不得反复触达。
因果链(为什么这个数能成立):
经营场景:理财产品精准推荐与到期资金承接
↓ 第一层(技术能力)
· 智能问数 + 确定性编译(画像、匹配计算 100% 正确可追溯)
· 流失风险画像(保守型、单一持仓、历史转出客群识别)
· 一户一策产品匹配(风险等级、期限偏好、历史持仓)
· 一客一策话术生成(产品卖点、适配理由、到期衔接)
· 工作流对接(到期前 30 天派单 + 触达回填 + 承接跟踪)
↓ 第二层(经营动作变化)
① 流失识别从"到期当天才发现"→"到期前 30 天拆出流失风险画像"
② 产品匹配从"凭客户经理经验"→"一户一策(风险等级、期限偏好、历史持仓)"
③ 触达时点从"到期前最后一天"→"到期前 30 天启动(和他行抢客户)"
④ 话术从"临场发挥"→"一客一策(卖点 + 适配理由 + 到期衔接)"
⑤ 效果从"承接率 60%"→"75%(需到期季验证)"
↓ 第三层(经营结果,自家数据自算)
年化综合中收增量 ≈ M × ΔP × r
效果参考口径(示例值,非客户实际回款):
一年到期理财 40 亿;
流失风险画像 + 一户一策匹配 + 到期前 30 天触达,承接率 60%→75%(推演值);
多承接 6 亿 AUM,按综合中收费率 0.5% 算,一年多收约 300 万(示例口径)。
以上 40 亿、60%、75%、300 万均为示例值,不是承诺。你家的实际数取决于理财规模、产品货架(有没有匹配产品)、客户经理执行力。画像和产品匹配当天可验,承接率等到期季看。
这是本场景最关键的差异化。通用 ChatBI 和智能问数产品在理财承接场景里能做的,和 极昆仑iInsight 做的,差"画像 + 匹配 + 提前触达"三层。
能力维度 | 通用 ChatBI / 智能问数 | 极昆仑iInsight |
查理财到期客户 | ✅ 能做(手动查) | ✅ 能做(自动进清单) |
拉到期金额排名 | ✅ 能做 | ✅ 能做 |
出到期统计表 | ✅ 能做 | ✅ 能做 |
流失风险画像(保守型、单一持仓、历史转出) | ❌ 只给名单,不给"谁会走" | ✅ 提前识别流失风险客群 |
一户一策产品匹配(下一个买什么) | ❌ 给不出"配什么产品" | ✅ 按风险等级、期限偏好、历史持仓匹配 |
到期前 30 天启动触达 | ❌ 只能到期当天查 | ✅ 提前一个月派单抢客户 |
一客一策话术(卖点、适配理由) | ❌ 给不出话术 | ✅ 按客户配话术 |
触达回填 + 承接跟踪 | ❌ 没有工作流 | ✅ 触达回填,承接率按客群跟踪 |
壁垒拆解:
壁垒 1:要的是"谁会走",不是"谁到期" "谁理财到期"ChatBI 能查出来,但"谁到期会走"查不出来——保守型客户、单一持仓客户、历史有转出记录的客户,这些流失风险画像要靠多维度数据拆出来。ChatBI 只能拉名单,拉不出"谁有流失风险"——可承接的胜负手恰恰在提前识别谁会走。
壁垒 2:要的是"配什么产品",不是"客户名单" 知道谁会走了,还得知道"给他推什么"——一户一策产品匹配(按风险等级、期限偏好、历史持仓)。ChatBI 只出数据,出不了"配什么产品"的建议。没有产品匹配的名单,客户经理还是拿一支产品硬推,匹配度上不去,客户还是不续。
壁垒 3:要的是"提前 30 天",不是"到期当天" 承接是和他行抢客户,他行提前 30 天就在联系客户了。ChatBI 只能"到期当天你问它才查",客户经理到那天才想起来——这个时点已经晚了。极昆仑iInsight 到期前 30 天就派单触达,抢在他行前面。
一句话:通用 ChatBI 解决"查得到谁到期、拉得出名单",极昆仑iInsight 解决"流失风险画像提前识别、一户一策产品匹配、到期前 30 天提前触达"——而理财承接要的是提前识别 + 配得准 + 抢得早,不是一张到期名单。
这个场景的流失画像和产品匹配当天就能验——兑现确定性"中",画像和匹配本身当天可看,承接率要等到期季。
如果你家的理财承接也陷在"到期资金四成转走、推荐靠客户经理经验、他行提前 30 天抢客户而我们最后一天才想起"里,可预约一次 30 分钟需求对齐(不带销售,只看场景适配度——你家理财客户画像数据(风险等级/持仓)全不全、产品货架有没有匹配产品)。
需要的话可以进一步做 概念验证:拿你家历史到期客户 + 承接记录,跑一遍"流失画像 + 产品匹配 + 话术生成",对比三件事:①流失识别——历史转走的客户,能不能被画像提前识别出来;②产品匹配——匹配给客户的产品,客户经理觉得配不配(可以拿真实客户结构核);③触达时点——到期前 30 天能不能启动(对比历史实际触达时点)。
验证什么、不验证什么,先说清楚:
概念验证验证的是流失画像准确性、产品匹配合理性、话术可用性——这些用历史数据当天能核;
概念验证不承诺"承接率 60%→75%"——承接率提升取决于客户经理执行触达、更重要的是行里产品货架有没有匹配产品(货架没有产品,画像再准也白搭),要到期季验证,不是 POC 能证的;
涉及客户数据的 POC 走数据安全路径,POC 阶段可先用脱敏/样例数据演示全流程。
想试?拿你家一年内到期客户的数据,我们跑"流失画像 + 产品匹配 + 提前触达"给你看:转走的客户能不能提前识别出来、匹配的产品客户经理认不认、能不能抢在他行前面。画像准不准、匹配合不合理,当场判断。