摘要:本篇是"银行业经营收益引擎"系列第 7 篇,讲客户经理日常经营与管户效率——10 个场景里唯一一个客户经理每天上班第一件事就打开的场景。管户 300-500 户,今天该联系谁、说什么,现在靠 CRM 的静态待办(生日、理财到期)加个人经验,高价值客户被冷落、商机漏掉。极昆仑iInsight 做三件事:①每天早上 7:30 生成当日经营清单——不是"查一下",是每天自动把 300-500 户里今天最该联系的挑出来;②每一户写清为什么是这户、为什么是现在、为什么排前面,客户经理不用再翻名单;③配一户一策话术,照着说就行,触达记录自动回填。日均有效触达从 3.2 户提到 7.5 户(推演值),按管户 AUM 1200 亿、增速提升 1pp 算,一年约 1200 万(只是举例不是承诺)。兑现确定性标"中"——清单当天可验,但 AUM 增速要等季度看,且受市场和产品影响。
先破一个误区:很多人觉得客户经理的产出靠个人能力和关系,工具帮不上忙。真相是,大部分客户经理每天上班不知道"今天该干什么"——打开 CRM 看到的是生日提醒、理财到期提醒,这些是系统算出来的静态待办;真正今天该联系的(昨天大额转出的、理财明天到期的、评级下降的、被竞品挖角的),系统不告诉他。
还原一个客户经理的普通早晨:
早上 9 点打开 CRM,待办区两行字:"XX 客户今天生日""XX 客户理财 3 天后到期";
300-500 户管户,他凭印象挑几户打电话,挑的是"印象里熟悉的",不是"今天最该联系的";
一位 AUM 500 万的客户昨天转了 300 万到它行——CRM 没提醒,他不知道;
一位理财客户今天到期,续不续不知道,他也没在名单上——客户拿着钱走了,三个月后对账才发现。
这不是个例,是零售客户经理的日常。三个问题:
1. 不知道该联系谁。 管户 300-500 户,CRM 给的待办只有生日和到期,"谁今天最值得花时间"没有答案。高价值客户被冷落,是因为"不响不提醒"——没响的客户,再重要也没人看见。
2. 不知道说什么。 就算知道该联系谁,也没有一户一策的话术。电话打过去,"您最近还好吗"开场,聊不出商机,触达变成无效社交。
3. 商机漏掉。 大额转出、理财到期、评级下降、竞品挖角——这些触发型商机(客户行为变化带来的经营窗口)系统不捕捉,全靠客户经理自己碰。碰不到,商机就漏了,钱就走了。
一个常被忽略的真相:管户效率的瓶颈不是客户经理不勤奋,是"不知道朝哪使劲"。 300-500 户里,今天真正值得联系的可能是 15-20 户(有行为变化、有需求窗口的),把这 15-20 户每天准确挑出来、配好话术,客户经理的有效触达翻倍,商机漏掉的概率大幅下降——这才是管户工具该干的事。
环节 | 传统方式 | 极昆仑iInsight | 差异 |
当日清单 | CRM 静态待办(生日、到期),不响不提醒 | 每天早上 7:30 自动生成当日经营清单,触发型商机自动进清单 | 从"静态待办"到"每天自动挑" |
排序逻辑 | 凭个人印象,挑熟悉的 | 每一户写清"为什么是这户、为什么是现在、为什么排前面" | 从"凭印象"到"有排序依据" |
话术 | 没有,电话靠临场发挥 | 一户一策话术,照着说就行 | 从"临场发挥"到"照单办事" |
使用方式 | 客户经理自己翻名单、自己判断 | 不用翻名单,照着清单做,触达记录自动回填 | 从"翻名单"到"照做" |
效果 | 日均有效触达 3.2 户 | 日均有效触达 7.5 户(推演值) | 从"3.2"到"7.5" |
关键差异:传统方式是"客户经理从 300-500 户里凭印象挑人打电话";极昆仑iInsight 是"系统每天把 15-20 户最该联系的挑出来,写清为什么,配上话术,客户经理照着做"。
把"想"的部分交给系统,客户经理把时间花在"做"上。
自家试算:你拿自家管户数据就能算
以下所有数字为示例口径,只是举例不是承诺。请用自家数据套公式自算。
① 基础参数(3 个数)
参数 | 含义 | 示例取值 | 数据来源 |
AUM | 客户经理管户总 AUM | 1200 亿 | 行内管户数据(AUM 口径) |
ΔG | AUM 增速提升幅度 | 1pp(0.01) | 推演值:有效触达翻倍带来的增量,需季度验证 |
r | AUM 综合费率(AUM×费率口径) | 1% | 行内中收+利差折算口径(AUM 整体创利率,非纯理财管理费) |
② 极昆仑iInsight 带来的动作变化
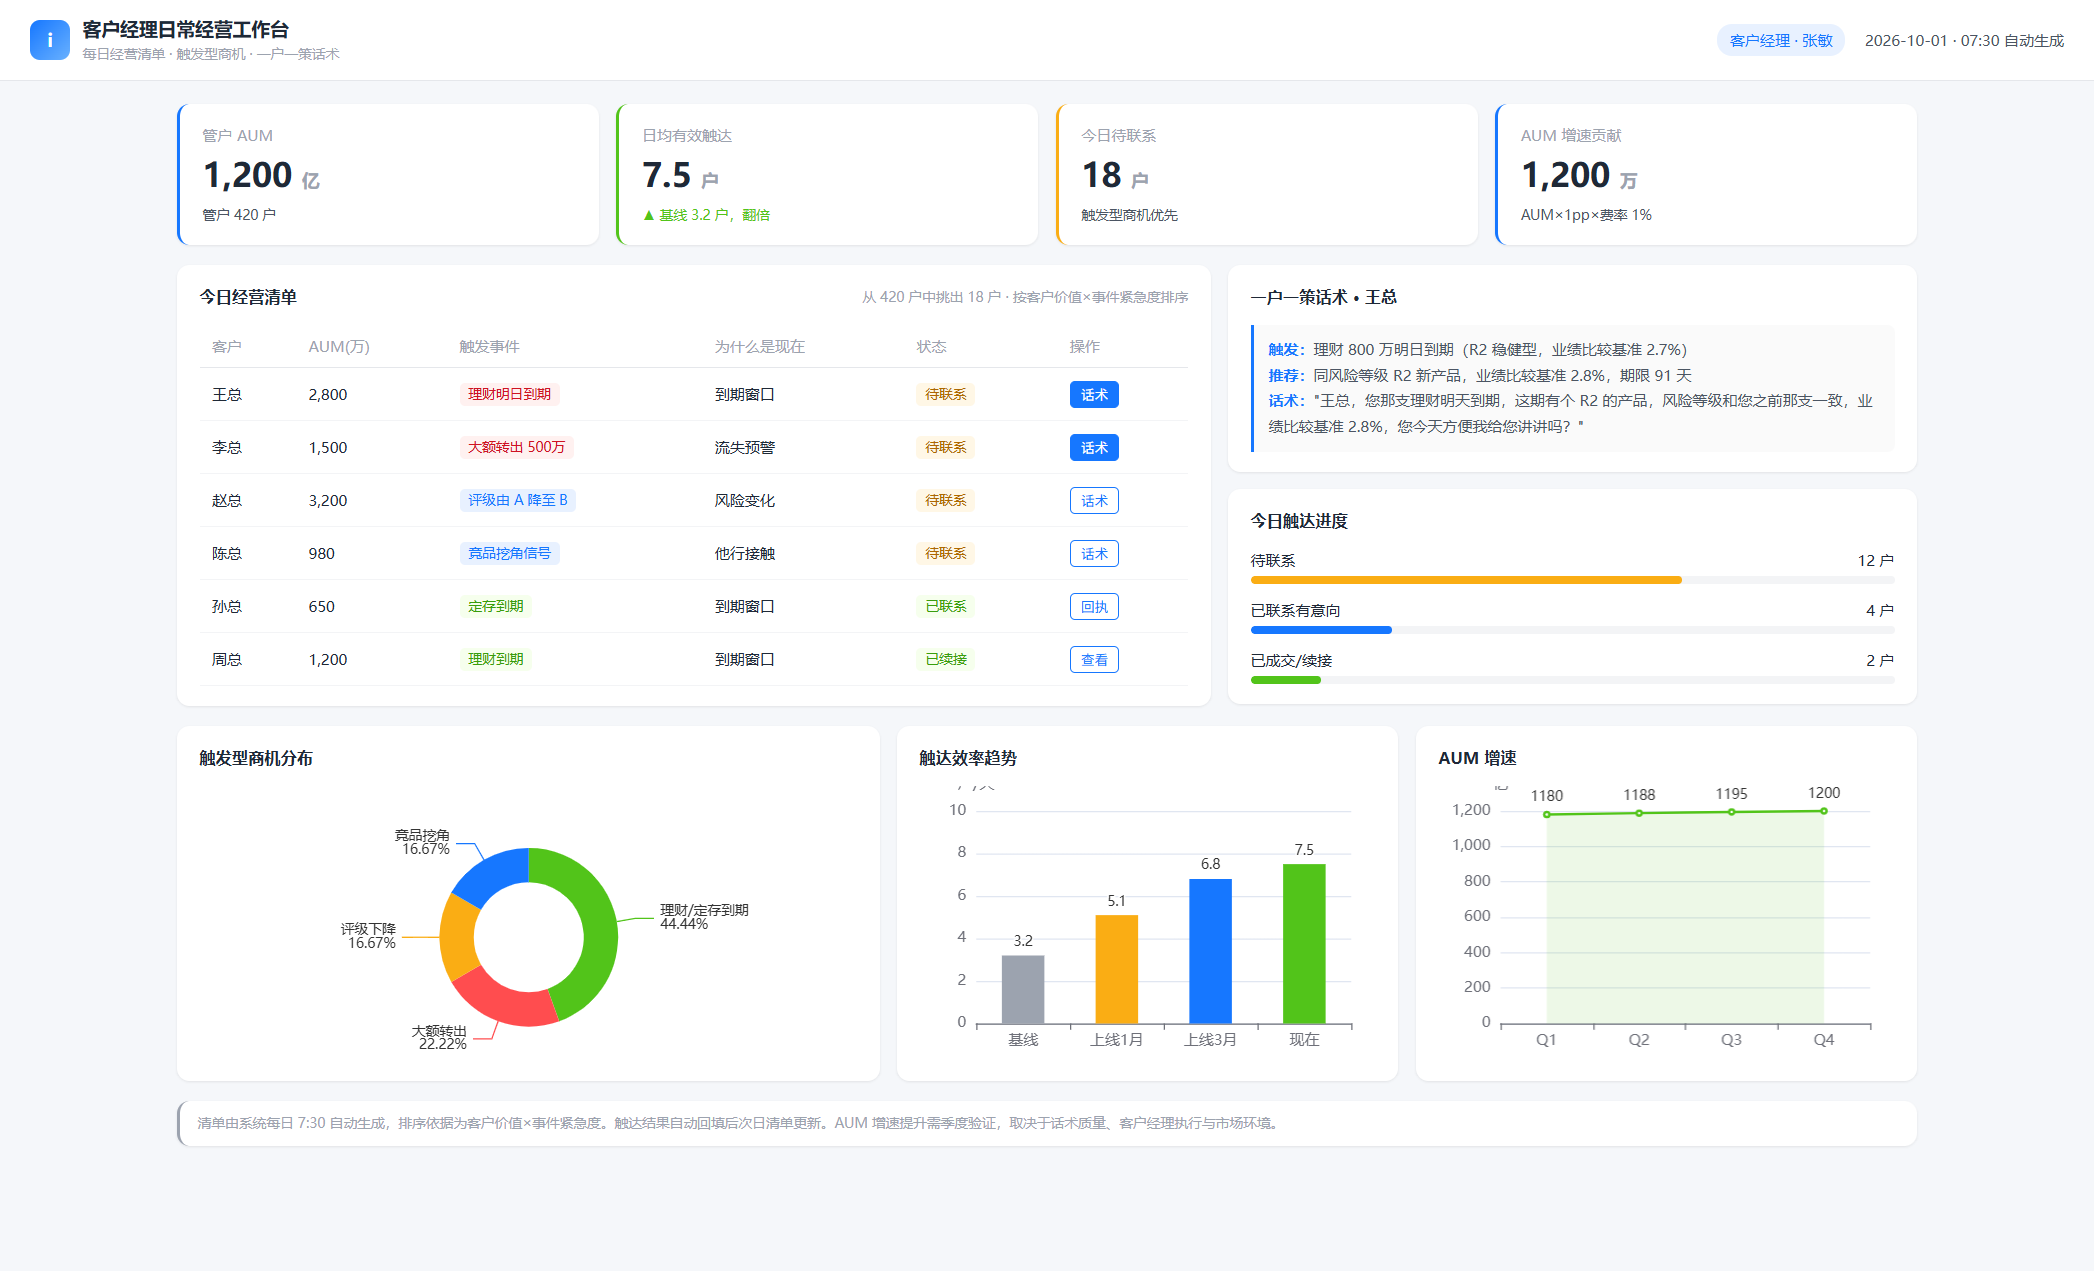
每日经营清单:每天早上 7:30 自动生成当日经营清单——把 300-500 户里今天最该联系的 15-20 户挑出来,触发型商机(大额转出、理财到期、评级下降、竞品挖角)自动进清单;
排序依据:每一户写清"为什么是这户(触发事件)、为什么是现在(时间窗口)、为什么排前面(客户价值 × 事件紧急度)",客户经理不用自己判断优先级;
一户一策话术:每户配话术——"XX 总,您的理财明天到期,这期有个 R2 的产品,风险等级和您之前那支一致,业绩比较基准 2.8%,您今天方便我给您讲讲吗",照着说就行;
触达记录回填:客户经理照着清单做完,触达结果自动回填(联系上了/没接/有意向),明天清单自动更新。
动作变化量化:日均有效触达从 3.2 户提到 7.5 户(推演值);清单生成从"客户经理自己翻"到"系统每天 7:30 自动给"。
③ 经营结果(公式 + 举个例 + 因果链)
公式:
年化增收 ≈ AUM × ΔG × r
其中:
AUM = 客户经理管户总 AUM
ΔG = AUM 增速提升幅度(有效触达提升带来的客户资产沉淀增量)
r = AUM 综合费率(AUM 带来的中收/利差折算)
举个例(5000 亿资产城商行口径):
AUM = 1200 亿,ΔG = 1pp(0.01),r = 1%
1200 亿 × 0.01 × 1% = 1200 万
这个 1200 万是增量收入口径(示例口径):有效触达翻倍后,客户资产沉淀增速提升 1 个百分点(1200 亿 × 1% = 12 亿新增 AUM),按 AUM 综合费率 1% 折算约 1200 万。它是"客户资产多留了、多来了"带来的持续收入。
你家用自家数代:AUM 是 500 亿还是 3000 亿,ΔG 是 0.5pp 还是 2pp,r 是 0.8% 还是 1.5%,自己算。AUM=500 亿、ΔG=0.5pp、r=0.8% 算出来约 200 万;AUM=3000 亿、ΔG=2pp、r=1.5% 算出来约 9000 万——值不值立项,你比我清楚。
诚实边界(务必看):①日均有效触达 3.2→7.5 户是推演值;②触达增加 ≠ AUM 增速一定提升——话术质量、客户经理执行、市场环境都会影响转化,AUM 增速提升 1pp 是要季度验证的经营结果,不是承诺;③这是增量收入口径,兑现确定性标"中"——清单当天可验,AUM 增速等季度看。
因果链(为什么这个数能成立):
经营场景:客户经理日常经营与管户效率
↓ 第一层(技术能力)
· 智能问数 + 确定性编译(清单计算 100% 正确可追溯)
· 触发型商机识别(大额转出、理财到期、评级下降、竞品挖角自动进清单)
· 一户一策话术生成(按客户画像 + 触发事件配话术)
· 工作流对接(清单 → 触达 → 结果回填)
↓ 第二层(经营动作变化)
① 当日清单从"CRM 静态待办(生日/到期)"→"每天 7:30 自动生成,触发商机进清单"
② 排序逻辑从"凭个人印象挑熟悉的"→"写清为什么是这户/为什么是现在/为什么排前面"
③ 话术从"没有,临场发挥"→"一户一策话术,照着说"
④ 使用方式从"翻名单自己判断"→"照着清单做,触达结果自动回填"
⑤ 效果从"日均有效触达 3.2 户"→"7.5 户(推演值)"
↓ 第三层(经营结果,自家数据自算)
年化增收 ≈ AUM × ΔG × r
效果参考口径(示例值,非客户实际数据):
零售客户经理约 1000 人(总览口径客户经理 1200 人含对公 200 人),管户 AUM 1200 亿(人均约 1.2 亿);
每日经营清单 + 一户一策话术,日均有效触达 3.2 户→7.5 户(推演值);
AUM 增速提升 1pp,按 AUM 综合费率 1% 算,一年约 1200 万(示例口径)。
以上 1200 亿、3.2、7.5、1pp、1200 万均为示例值,不是承诺。你家的实际数取决于管户规模、客户数据质量、客户经理执行力度。清单当天可验,AUM 增速等季度看。
这是本场景最关键的差异化。通用 ChatBI 和智能问数产品在管户场景里能做的,和 极昆仑iInsight 做的,差"主动生成 + 话术 + 工作流"三层。
能力维度 | 通用 ChatBI / 智能问数 | 极昆仑iInsight |
查某客户账户余额 | ✅ 能做 | ✅ 能做 |
拉今天到期的客户名单 | ✅ 能做(手动查) | ✅ 能做(自动进清单) |
查某客户历史交易 | ✅ 能做 | ✅ 能做 |
每天早上自动生成当日清单 | ❌ 只能"查一下",不会主动给 | ✅ 每天 7:30 自动生成,触发商机进清单 |
触发型商机识别(大额转出/评级下降/竞品挖角) | ❌ 不会主动捕捉 | ✅ 行为变化自动进清单 |
排序依据(为什么是这户/现在/排前面) | ❌ 只给名单,不给理由 | ✅ 每户写清排序依据 |
一户一策话术 | ❌ 只出数据,出不了话术 | ✅ 按客户画像 + 触发事件配话术 |
触达记录回填 | ❌ 没有工作流 | ✅ 触达结果自动回填,明天清单更新 |
壁垒拆解:
壁垒 1:要的是"每天主动给",不是"想查才查" 管户工具的核心是主动——每天早上把今天该联系的 15-20 户推给客户经理。通用 ChatBI 是"你问它答",客户经理得先知道"该问什么"才查得到;可问题的根源恰恰是客户经理不知道今天该问什么、该看谁。一个"被动查"的工具,解决不了"不知道该联系谁"的问题。
壁垒 2:话术,ChatBI 给不了 清单给了名单,还得给"说什么"。一户一策话术("您的理财明天到期,这期有个 R2 产品,风险等级和您之前一致,业绩比较基准 2.8%")要按客户画像和触发事件生成——ChatBI 只出数据,出不了话术。没有话术的清单,客户经理还是临场发挥,触达还是无效社交。
壁垒 3:要排序依据,不是一堆名单 "为什么是这户、为什么是现在、为什么排前面"——客户经理要知道优先级背后的理由,才信得过清单、才愿意照着做。ChatBI 拉出 300 户名单让客户经理自己挑,等于没解决问题。
一句话:通用 ChatBI 解决"查得到数据",极昆仑iInsight 解决"每天主动给清单、每户有排序依据、每户有话术、触达有回填"——而管户要的是每天照做的经营清单,不是一张能查的表。这也是它成为 10 个场景里唯一"客户经理每天上班第一件事就打开"的场景的原因。
这个场景的清单生成当天就能验——兑现确定性"中",清单本身当天可看,AUM 增速要等季度。
如果你家的零售客户经理也陷在"每天不知道先联系谁、电话不知道说什么、高价值客户被冷落"里,可预约一次 30 分钟需求对齐(不带销售,只看场景适配度——你家客户画像数据(AUM/产品/风险等级)全不全、CRM 有没有触发事件的记录)。
需要的话可以进一步做 概念验证:拿你家一个支行的真实管户数据,生成"明天该联系的 10 户"清单,让客户经理自己判断三件事:①该不该联系——这 10 户是不是真的值得明天联系;②排序对不对——排前面的客户经理认不认;③话术用不用得上——照着话术能不能打电话。
验证什么、不验证什么,先说清楚:
概念验证验证的是清单挑人准不准、排序依据合不合理、话术可不可用——这些客户经理当场能判断,不需要等效果期;
概念验证不承诺"AUM 增速提升 1pp"——那是经营结果,取决于话术质量、客户经理执行力、市场环境,要季度验证,不是 POC 能证的;
POC 阶段用行内脱敏客户数据,不影响真实客户经营。
想试?现场用你家一个支行的管户数据,生成明天的经营清单:这 10 户该不该联系、排序认不认、话术能不能照着打——让客户经理自己评。清单挑得准不准、理由清不清楚,当场判断。