摘要:本篇聚焦"个人贷款违约预警"场景里最值得做的客群——小微经营贷。它的风险信号是真的"看不见":客户经理走访记录、客服工单、对外担保这些非结构化信息散落在三套系统里,从没进过模型;房贷消费贷要么有抵押要么金额小,信号密度远不如它。极昆仑iInsight 做四件事:①M1 逾期率巡检 + 非结构化信号扫描双触发,把散落信号结构化,给有限的处置资源排优先级;②归因下钻到行业/产品/客户经理 + 抓取走访记录文本识别"经营困难""对外担保""涉诉"等信号;③生成高风险名单 + 分层处置建议 + 证据链,派客户经理和贷后系统;④用迁移率/滚动率跟踪压降效果(风控场景不能做真对照组,效果对比只能参考历史同期,受宏观影响)。收益按"干预名单余额 M × 迁移率压降 ΔD × 损失率(1-回收率)× 兑现率"自算,示例口径一年省风险成本约 2000 万,只是举例不是承诺,区间不是定值。兑现确定性标"中"——信号识别和处置优先级当天可验,迁移率压降要等效果期,且对比受宏观影响。
先破一个误区:很多人把"等日报出来才发现客户逾期"当成"风控体系正常运转,总有漏网之鱼"。这是把结果当原因了。
为什么场景聚焦小微经营贷,不是所有个人贷款?因为房贷有抵押、还款刚性,消费贷金额小、没有经营实体——这两类客群的非结构化风险信号都很薄。真正信号密度高、又一直没被模型看到的,是小微经营贷:
客户经理走访时发现他厂房在减产,回来随手记了句"经营压力大";
客服工单里他咨询过"贷款能不能展期""逾期会不会上征信";
他在别家银行有对外担保,对方出了风险,他背了代偿义务;
他近 3 个月经营流水明显下滑,还款越来越赶在最后一天。
这些信号每个都真实存在,但散落在三套互不相通的系统里:信贷系统、客服系统、客户经理的走访记录(很多还只存在于 Excel 和备忘录里)。靠人拼,拼不全、拼不及时、拼不到一起。这恰恰是小微客群的常态——客户经理管几百户,走访记录写了就扔在抽屉里,没人把它们当风险信号。
传统风控的三道线,各自有盲区:
贷前:主要看人行征信 + 评分卡。评分卡用的全是结构化数据,走访记录、客服工单、对外担保这些非结构化信号,根本没进模型;
贷中:预警靠日报。M1 逾期率环比上升超过阈值(示例 +0.5pp)——等这份日报到你桌上,那批客户已经实质违约了,处置窗口已经错过;
贷后:信号散落多系统,靠人拼凑。处置只能按逾期天数排序打电话,谁的风险最大、该用多大力度处置,靠经验拍。
一个脱敏细节(示例口径,非实测):某城商行零售风险总监复盘过一批不良经营贷,逾期客户的走访记录里普遍能翻到"经营困难""对外担保""涉诉"这类字样——但这些信号在贷前贷中从来没有被模型看到过。等报表上看到逾期,客户已经不还钱了:催收成本翻倍、核销损失已经产生。
这里有个常被忽略的真相:贷后预警不缺名单,缺的是优先级。 预警名单每周都出,客户经理就那么多,名单 100 户、人只能管 20 户——谁先管、管到什么力度,才是真问题。信号聚得再全,没有处置优先级,最后还是靠经验挑着管。
真正的机会窗口在实质违约前 30-60 天:这时候客户还在还钱,还能沟通,还能通过增信、压缩额度、贷后检查沟通把损失压下来。窗口期内把信号聚出来、把优先级排出来、把人派下去,才是违约预警该干的事。
环节 | 传统方式 | 极昆仑iInsight | 差异 |
发现时点 | 等日报出来,客户已实质违约 | 双触发:M1 逾期率超阈值巡检 + 非结构化风险信号扫描,实质违约前 30-60 天推送零售风险总监 | 从"事后看结果"到"事中提前 30-60 天" |
信号来源 | 只看得见结构化数据(征信、还款、流水) | 结构化 + 非结构化融合:走访记录、客服工单、对外担保文本全部进模型 | 从"看不见的信号"到"看得见的信号" |
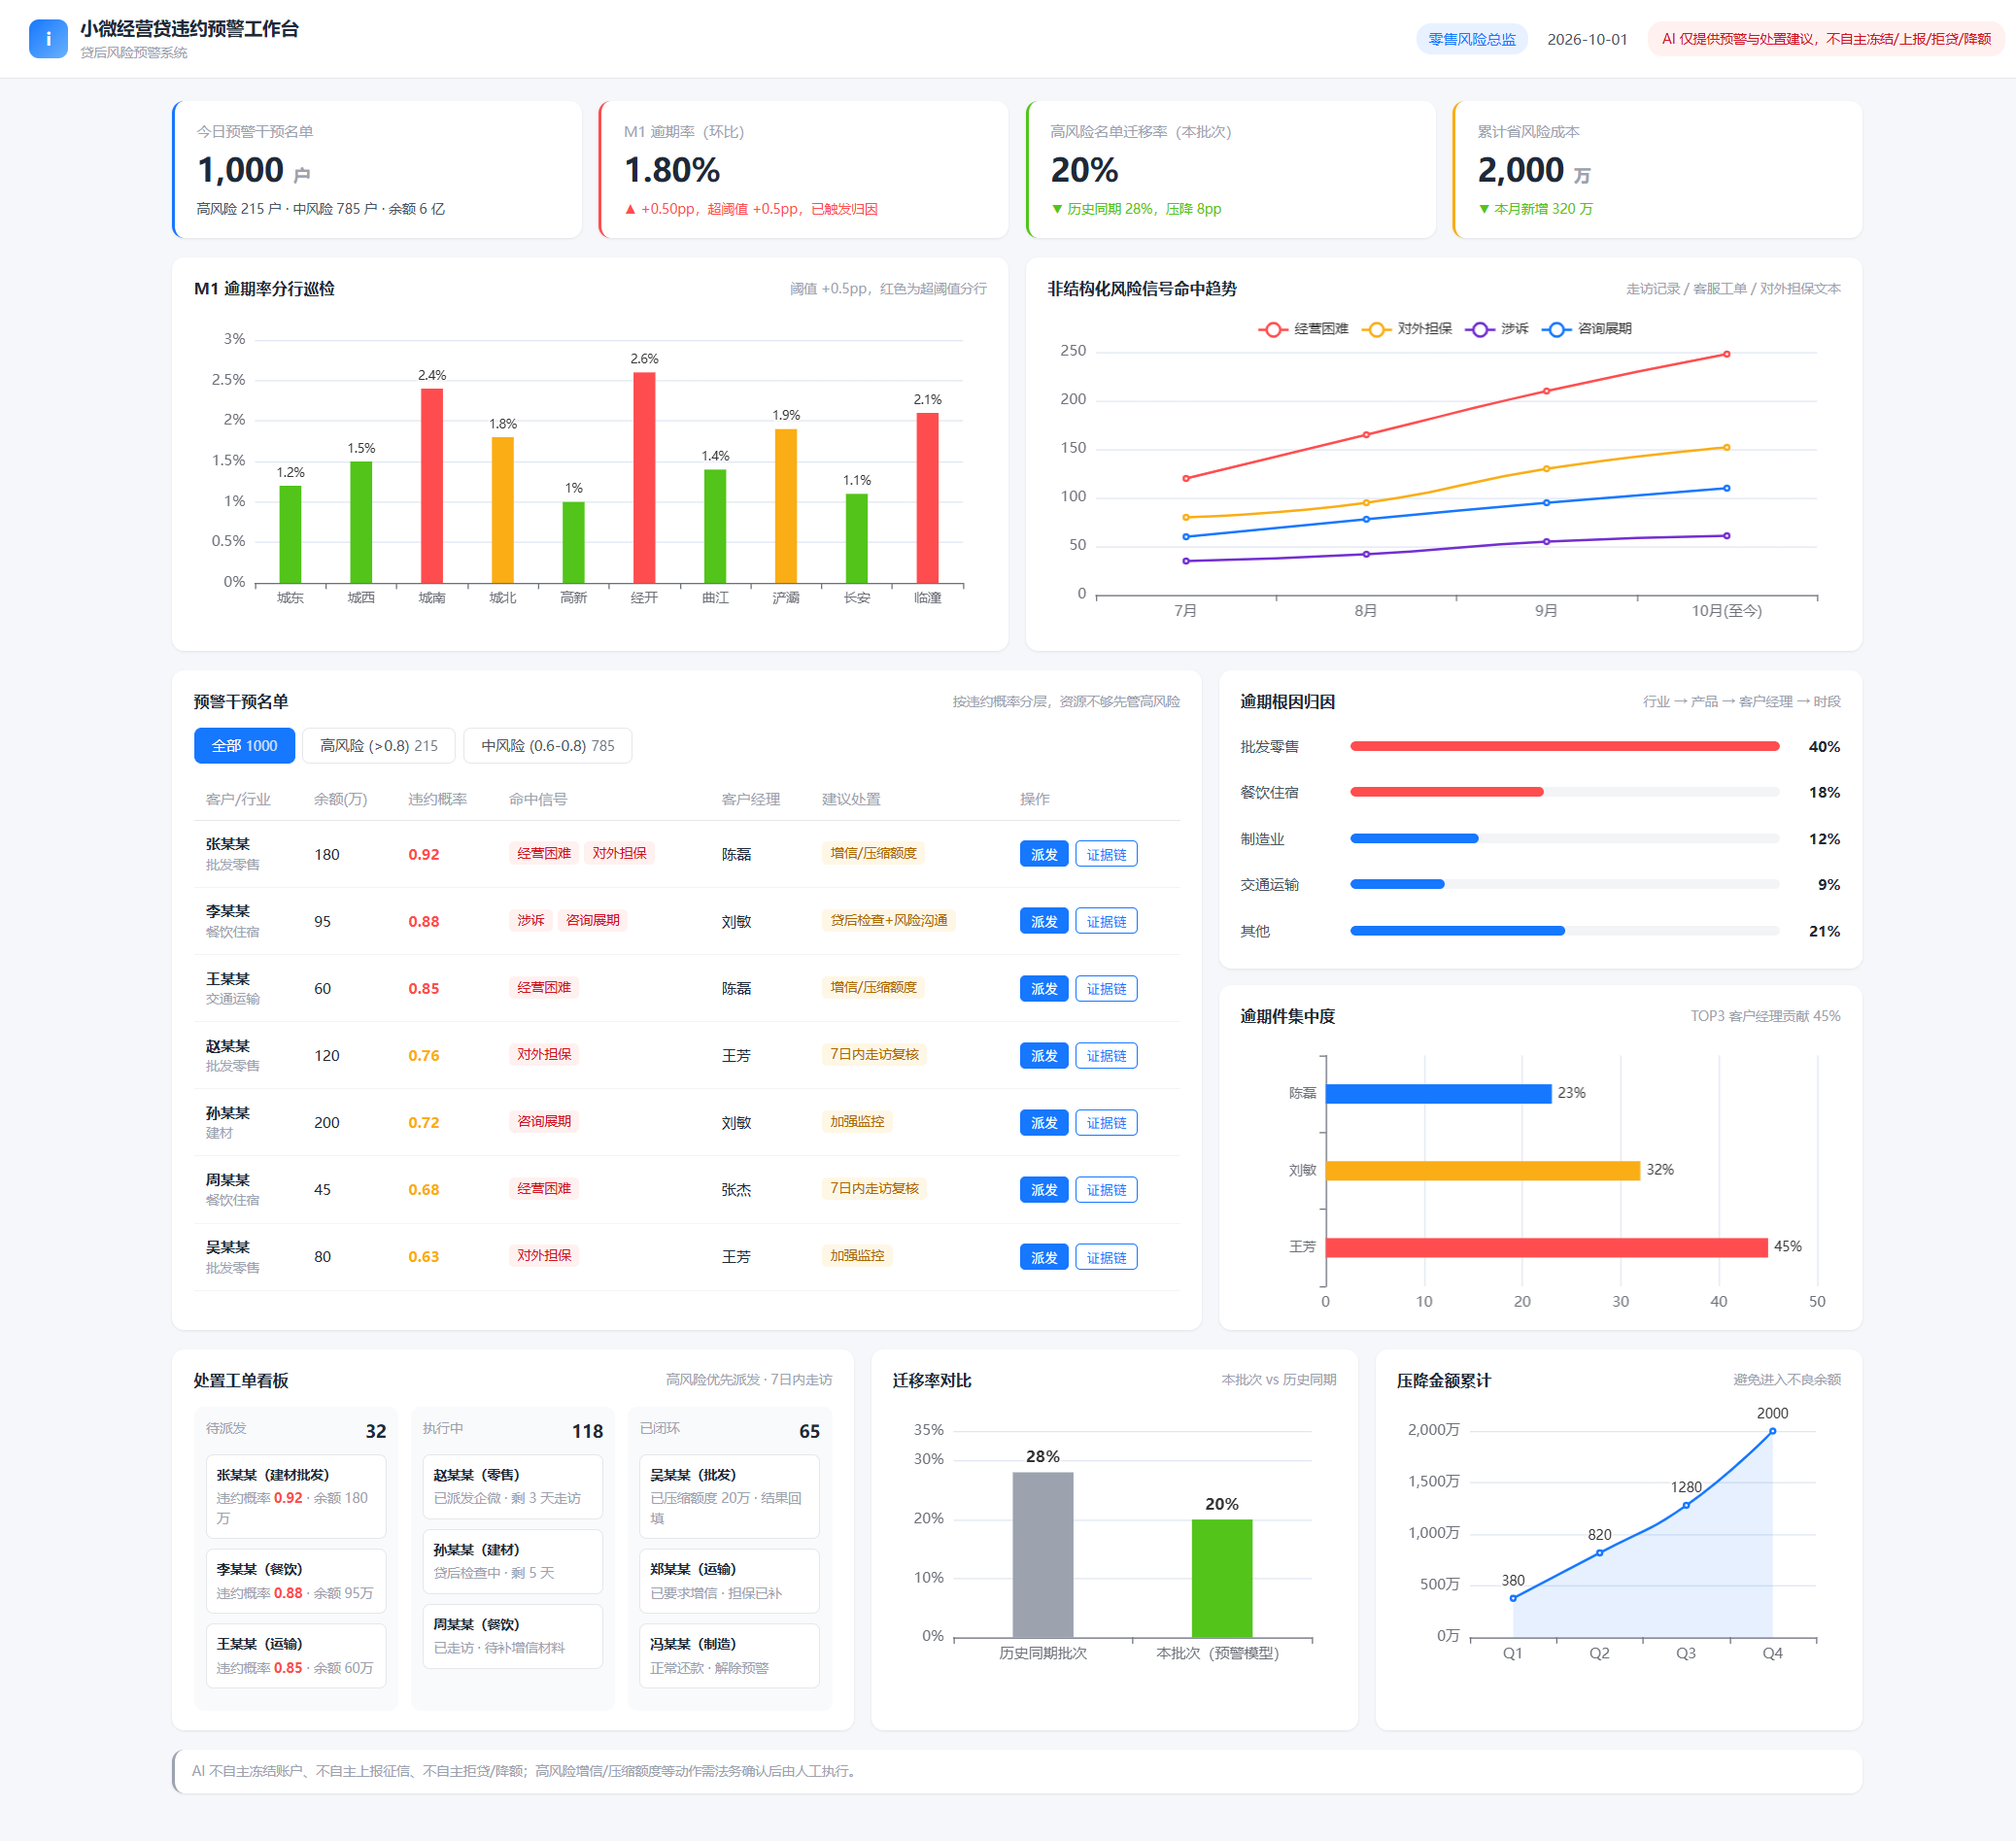
归因深度 | 看个总逾期率,顶多分分行 | 行业(批发零售占新增逾期 40% 异常)→ 产品 → 客户经理(TOP3 贡献 45% 逾期件)→ 时段 | 四级下钻到客户经理,定位到人 |
处置优先级 | 按逾期天数排序,谁先管靠经验 | 按违约概率分层:高风险(>0.8)优先增信/压缩额度/贷后检查;中风险(0.6-0.8)加强监控 + 7 日内走访复核 | 从"经验拍"到"按风险排序" |
执行派发 | 名单靠人工拉,工单靠口头布置 | 高风险名单 + 证据链派发客户经理企微 + 贷后系统生成检查任务 | 工作流闭环,任务可跟踪 |
效果跟踪 | 没有,压没压住说不清 | 迁移率/滚动率跟踪:名单客户后续实质违约比例 vs 历史同期批次,输出压降报告 | 可对账,但对比受宏观影响(见下) |
关键差异:传统方式把违约当统计事件处理——月末看个数;极昆仑iInsight 把违约当经营事件处理——提前把散落信号聚出来、把有限的处置资源排好优先级、闭环跟踪压降多少。这才是省下风险成本的关键,不是降本增效,是降损。
自家试算:你拿自家贷后数据就能算
以下所有数字为示例口径,只是举例不是承诺,区间不是定值。请用自家数据套公式自算。
① 基础参数(4 个数)
参数 | 含义 | 示例取值 | 数据来源 |
M | 年度累计进入预警干预名单的贷款余额 | 6 亿(1000 户 × 户均 60 万) | 贷后预警名单按客户经理管户口径汇总 |
ΔD | 迁移率压降幅度 | 8pp(区间 5-12pp) | 推演值,按管理基础和处置执行力取值 |
R | 损失回收率 | 40%(区间 30%-50%) | 小微经营贷多有抵押/担保,但违约后司法处置周期长、折价大,实际回收率普遍 30%-50%;取自家实际回收数据 |
兑现率 | 保守兑现 | 0.7 | 考虑执行打折、名单命中率的折算 |
② 极昆仑iInsight 带来的动作变化
极昆仑iInsight 上线后的核心动作是双触发 + 非结构化融合 + 处置优先级闭环:
双触发机制:
M1 逾期率超阈值巡检:扫描各分行 M1 逾期率,环比变化超阈值(示例 +0.5pp)即推送零售风险总监,启动归因;
非结构化风险信号扫描:巡检走访记录 / 客服工单文本,命中"经营困难""对外担保""涉诉""咨询展期"等风险关键词的客户,自动打标进模型。
自动归因:Agent 拆解逾期根因——行业(批发零售占新增逾期 40% 异常)→ 产品 → 客户经理(TOP3 贡献 45% 逾期件)→ 时段;同步抓取走访记录 / 客服工单文本,识别未上报的风险信号(示例口径:约六成逾期客户走访记录含此类信号,非实测)。
分层处置建议(按违约概率分层):
风险分层 | 违约概率 | 处置建议 |
高风险 | >0.8 | 优先处置:贷后检查 + 风险沟通 + 要求增信/压缩额度(动作需法务确认) |
中风险 | 0.6-0.8 | 加强监控 + 客户经理 7 日内走访复核 |
预警客户经理(TOP3) | —— | 主管约谈 + 新单审核加严 |
派发与时效:高风险名单 + 证据链派发客户经理企微 + 贷后系统生成检查任务;按违约概率排序,资源不够先管高风险。
业务确认:零售风险总监审核高风险名单 + 处置力度,一键确认 / 调整后释放执行。
动作变化量化:高风险名单客户后续实质违约的迁移率,从历史批次的约 28% 压到示例的 20%(示例口径,ΔD=8pp)。
③ 经营结果(公式 + 举个例 + 因果链)
公式:
年化风险成本节约 ≈ M × ΔD × (1 - R) × 兑现率
其中:
M = 年度累计进入预警干预名单的贷款余额
ΔD = 迁移率压降幅度(名单客户后续实质违约比例的变化)
R = 损失回收率(避免进入不良 ≠ 全部损失,回收率要扣掉)
兑现率 = 保守兑现率
举个例(5000 亿资产城商行口径):
M = 6 亿,ΔD = 8pp,R = 40%,兑现率 = 0.7
6 亿 × 8% ×(1-40%)× 0.7 ≈ 2000 万
这个 2000 万是示例口径,不是承诺。注意和"避免不良金额"的区别:6 亿 × 8% = 4800 万是避免进入不良的余额,按回收率 40% 折算、再打兑现折,实际省下的损失成本约 2000 万。别拿 4800 万当收益对外讲,那是口径错误。
你家用自家数代:M 是 1 亿还是 10 亿,ΔD 按 5pp 还是 12pp 取,R 是 30% 还是 50%,自己算。M=1 亿、ΔD=5pp、R=50% 的银行算出来约 180 万;M=10 亿、ΔD=12pp、R=30% 的银行算出来约 5900 万——值不值立项,你比我清楚。
诚实边界(务必看):不良率受宏观环境和客群结构影响,我们不说"AI 能大幅降低不良"——那是承诺,不是能力。极昆仑iInsight 做的是把散落的信号聚出来、把处置优先级排出来,让处置动作提前发生。效果验证用的是迁移率/滚动率跟踪,参考历史同期批次对比,不是干预组 vs 对照组——风控场景不能拿真金白银做"故意不预警"的对照组,历史对比又混着宏观因素,所以这个数只能当参考,不能当承诺。
因果链(为什么这个数能成立):
经营场景:小微经营贷违约预警与坏账压降
↓ 第一层(技术能力)
· 智能问数 + 确定性编译(M1 逾期率、违约概率计算 100% 正确可追溯)
· 非结构化融合(走访记录/客服工单自动抓取"经营困难""对外担保""涉诉"等风险信号)
· 行动方案生成(不是给一句"建议关注",是高/中/低风险分层处置方案 + 证据链)
· 工作流对接(客户经理企微 + 贷后系统生成检查任务 + 效果回填)
↓ 第二层(经营动作变化)
① 发现时点从"等日报(已实质违约)"→"实质违约前 30-60 天巡检 + 信号扫描"
② 信号来源从"只看得见结构化数据"→"结构化 + 走访记录/客服工单非结构化融合"
③ 归因深度从"看个总逾期率"→"行业/产品/客户经理/时段四级下钻"
④ 处置优先级从"按逾期天数排序靠经验拍"→"按违约概率分层(高风险优先增信/压缩额度/贷后检查)"
⑤ 执行派发从"人工拉名单口头布置"→"企微 + 贷后系统任务派发"
⑥ 效果跟踪从"没有"→"迁移率/滚动率批次对比压降报告(受宏观影响,仅供参考)"
↓ 第三层(经营结果,自家数据自算)
年化风险成本节约 ≈ M × ΔD × (1-R) × 兑现率
效果参考口径(示例值,非客户实际回款):
预警干预名单 1000 户(违约概率>0.6,其中高风险>0.8 优先处置),按客户经理分组,户均余额约 60 万,覆盖余额约 6 亿;
迁移率跟踪(示例口径):干预批次实质违约比例约 20%,历史同期同类批次约 28%,压降约 8pp;
按公式折算:6 亿 × 8% × 60% × 0.7 ≈ 2000 万。
以上 1000 户、6 亿、20%、28%、8pp、2000 万均为示例值,不是承诺。你家实际数取决于走访记录文本量、客户经理执行力、处置资源投入。效果对比受宏观影响,不能作为单因子归因。
这是本场景最关键的差异化。通用 ChatBI 和智能问数产品在违约预警场景里能做的,和 极昆仑iInsight 做的,差一层"经营闭环"。
能力维度 | 通用 ChatBI / 智能问数 | 极昆仑iInsight |
查逾期率 | ✅ 能做 | ✅ 能做 |
拉逾期客户清单 | ✅ 能做 | ✅ 能做 |
出逾期统计表 | ✅ 能做 | ✅ 能做 |
走访记录/客服工单文本抓取"经营困难""对外担保""涉诉"等信号 | ❌ 做不了,只查结构化数据 | ✅ 非结构化融合,从走访记录/客服工单识别真实风险信号 |
四级归因下钻(行业→产品→客户经理→时段) | ❌ 做不了,多步归因不在能力范围 | ✅ 四级下钻定位到客户经理,TOP3 贡献 45% 逾期件 |
处置优先级排序 + 分层方案生成(高风险增信/中风险走访/TOP3 约谈) | ❌ 做不了,只给数据不给方案 | ✅ 按违约概率分层生成处置建议 + 证据链 |
贷后任务派发 | ❌ 做不了 | ✅ 名单 + 证据链派发客户经理企微 + 贷后系统生成任务 |
迁移率/滚动率效果跟踪 | ❌ 做不了 | ✅ 批次对比输出压降报告(历史同期参考口径) |
壁垒拆解:
壁垒 1:非结构化融合——违约预警的胜负手在走访记录和工单文本里,不在结构化表里
走访记录里那句"客户说最近生意不好做,厂里在减产""听说他在外面给人做了担保""上周咨询过贷款展期"——这是文本,不在任何结构化表里。通用 ChatBI 问不出、拉不出。但这就是最早的违约信号。能不能把这句文本自动抓出来、打标进风险模型,决定了你是在违约前 30 天看到风险,还是违约后 30 天才看到报表。
客服工单里客户咨询展期、咨询逾期后果的对话记录——同样是非结构化。归因证据链的"全"和"准",差距就在能不能把这些非结构化细节融进去。
壁垒 2:处置优先级,不是"出一张表"——通用 ChatBI 的终点是报表,违约预警的终点是"谁先管"的名单 + 处置方案 + 派发
通用 ChatBI 给你一张逾期率统计表、一张逾期客户清单,到此为止。剩下的"谁风险最大该先管、高风险该增信还是压缩额度、哪个客户经理该约谈、证据链怎么出、检查任务怎么派"——还得人干。
极昆仑iInsight 的终点是完整处置行动包:按违约概率排序的高风险名单 + 分层处置建议 + 每户证据链 + 贷后任务派发 + 迁移率跟踪。人只需要花时间审核确认。这个"从报表到行动包"的跃迁,通用 ChatBI 跨不过去——因为行动包里每一户都要融非结构化走访记录,不是再问一句话能补出来的。
壁垒 3:工作流对接——迁移率/滚动率效果跟踪闭环
处置动作派下去后,贷后检查结果、走访反馈、最终是否违约——这些要实时回填,才能按批次输出迁移率压降报告。通用 ChatBI 没有工作流对接能力,派不下去也收不回来。极昆仑iInsight 的 work_order 表是执行载体,承载工单生成 → 派发 → 状态流转 → 效果回填全链路,是闭环可信度的关键。
一句话:通用 ChatBI 解决"结构化数据问得快、出表快",极昆仑iInsight 解决"非结构化信号融得进、处置优先级一次排好、贷后派发 + 效果回填闭环"——而违约预警要的是行动包 + 闭环,不是一张表。
如果你家零售信贷也有"等日报出来客户已实质违约、走访记录里的风险信号没人看、预警名单出了没人手管"这个痛点,可预约一次 30 分钟需求对齐(不带销售,只看场景适配度——你家走访记录/客服工单文本量够不够跑非结构化归因、贷后处置资源现在卡在哪一环)。
需要的话可以进一步做 概念验证:用你家真实信贷 + 走访记录数据跑 1 批历史违约案例的风险信号识别模拟,对比"原来这些信号在不在模型里 vs 极昆仑iInsight 能不能提前抓出来"的信号覆盖差异。
两件事先说清楚,免得你期待错位:
概念验证验证的是风险信号识别 + 非结构化归因的技术可行性(走访记录文本抓得对不对、信号打标准不准、预警时点能不能提前 30-60 天),不是不良率压降幅度——不良率压降是经营结果,且受宏观影响,跑一批历史案例证不了,也不能用干预组/对照组验证(风控场景不能做不干预的对照组);
不良率压降取决于处置执行力、贷后资源投入、管理层推动力度,不是 极昆仑iInsight 单方面能保证的——把压降幅度当 POC 验证指标,会把一个技术验证做成经营承诺,这不是诚实做法。
想试?拿你家信贷系统导出 1 批历史违约案例 + 对应走访记录/客服工单文本,我们跑风险信号识别 + 预警时点模拟给你看。信号抓得准不准、能不能提前预警、优先级排得合不合理,当场判断。